Wer den Inventurprozess optimieren will, steht meist vor einem bekannten Bild: Einmal im Jahr wird der Betrieb für ein bis zwei Tage stillgelegt, Aushilfen zählen mit Papierlisten durch das Lager, und in den Wochen danach versucht die Buchhaltung, Differenzen zu erklären, die niemand mehr nachvollziehen kann. Die Stichtagsinventur erfüllt zwar die gesetzliche Pflicht, liefert aber selten die Bestandsqualität, die ein mittelständisches Unternehmen für Disposition, Lieferfähigkeit und Liquiditätsplanung tatsächlich braucht.
Dieser Beitrag zeigt anhand eines typisierten Praxisbeispiels aus dem technischen Großhandel, wie ein Unternehmen mit rund 18.000 Artikelpositionen seine Inventur neu aufgestellt hat. Das Beispiel ist aus wiederkehrenden Projektmustern zusammengesetzt und anonymisiert, die genannten Größenordnungen dienen der Veranschaulichung. Im Mittelpunkt stehen drei Hebel: die Wahl des passenden Inventurverfahrens nach HGB, die Vorbereitung der Stammdaten und Lagerplätze sowie ein sauberer Prozess zur Klärung von Inventurdifferenzen.
Der Beitrag richtet sich an Geschäftsführer, kaufmännische Leitungen, Lagerverantwortliche und Controller, die den Aufwand der Bestandsaufnahme senken und gleichzeitig die Aussagekraft ihrer Bestandszahlen erhöhen wollen. Er ersetzt keine Abstimmung mit Steuerberatung oder Abschlussprüfung, liefert aber eine belastbare Grundlage für diese Gespräche.
Hinweis: Dieser Beitrag gibt ausschließlich die redaktionellen Ansichten der Redaktion von effizienzpraxis.de wieder. Er stellt keine Rechtsberatung dar und ersetzt nicht die Beratung durch eine qualifizierte Rechtsanwältin oder einen qualifizierten Rechtsanwalt. Für rechtlich verbindliche Auskünfte zu Ihrem konkreten Fall wenden Sie sich bitte an einen zugelassenen Rechtsbeistand.
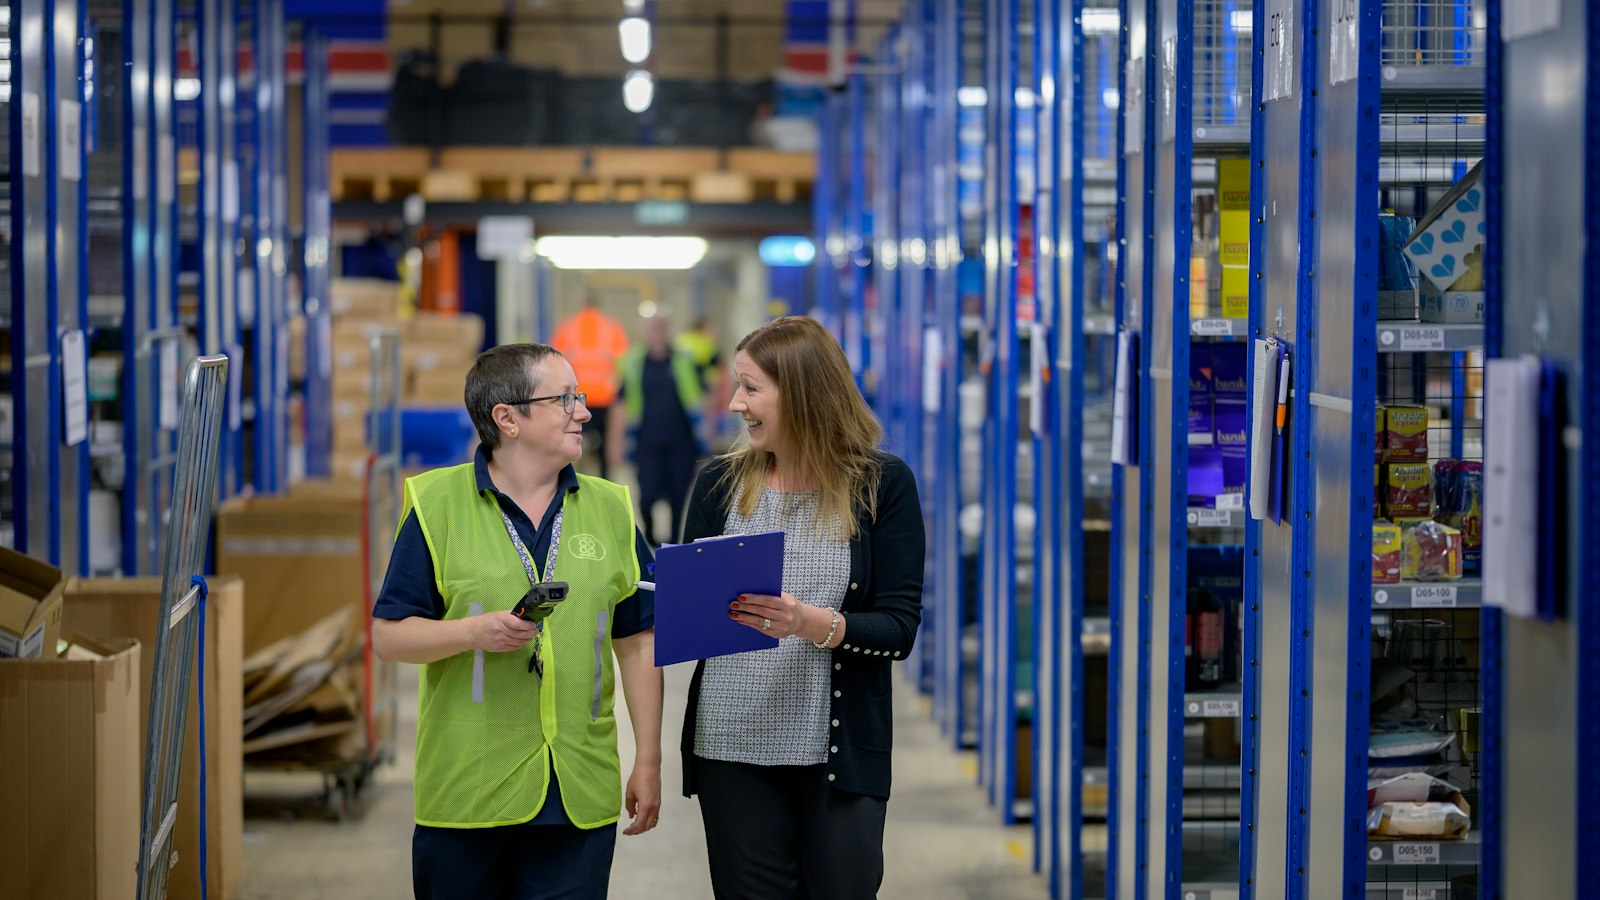
Titelbild: Foto von Centre for Ageing Better auf Unsplash.
Ausgangslage: Warum die klassische Stichtagsinventur an Grenzen stößt
Das Unternehmen im Beispiel beliefert Handwerksbetriebe und Industriekunden mit Befestigungstechnik, Werkzeugen und Verbrauchsmaterial. Das Lager umfasst ein Fachbodenregal für Kleinteile, ein Palettenregal und eine Außenfläche für sperrige Ware. Über Jahre wurde die Inventur am letzten Werktag des Geschäftsjahres durchgeführt, mit rund 40 Zählkräften aus Lager, Verwaltung und Vertrieb.
Die Probleme waren typisch für viele Betriebe dieser Größe:
- Zwei Tage Lieferstopp zum Jahresende, also genau in einer Phase, in der Kunden Restbudgets abrufen.
- Zählfehler durch ungeschulte Hilfskräfte, insbesondere bei Kleinteilen mit Verpackungseinheiten von 100 oder 500 Stück.
- Inventurdifferenzen im mittleren fünfstelligen Bereich, deren Ursachen nach Wochen nicht mehr aufklärbar waren.
- Ein ganzjährig unzuverlässiger Buchbestand, weil Fehlbuchungen erst bei der nächsten Inventur auffielen.
- Erheblicher Nacharbeitsaufwand in Buchhaltung und Controlling im Januar.
Der eigentliche Engpass lag dabei nicht im Zählen selbst. Er lag darin, dass die Inventur als isoliertes Jahresereignis organisiert war, statt als Teil eines laufenden Bestandsmanagements. Genau an dieser Stelle setzte das Projekt an.
Rechtlicher Rahmen: Welche Inventurverfahren das HGB zulässt
Bevor ein Unternehmen den Inventurprozess optimieren kann, muss klar sein, welche Spielräume der Gesetzgeber lässt. Nach § 240 HGB hat jeder Kaufmann zu Beginn seines Handelsgewerbes und für den Schluss eines jeden Geschäftsjahres ein Inventar aufzustellen. Das Inventar beruht auf einer Inventur, also auf der Bestandsaufnahme der Vermögensgegenstände nach Art, Menge und Wert. Die Vorschrift § 241 HGB erlaubt ausdrücklich Vereinfachungsverfahren, sofern sie den Grundsätzen ordnungsmäßiger Buchführung entsprechen.
Die Verfahren im Überblick
| Verfahren | Grundlage | Kernidee | Voraussetzungen |
|---|---|---|---|
| Stichtagsinventur | § 240 HGB | Vollständige körperliche Zählung zum Bilanzstichtag oder zeitnah dazu | Hoher Personaleinsatz, meist Betriebsunterbrechung |
| Vor- oder nachverlegte Stichtagsinventur | § 241 Abs. 3 HGB | Zählung innerhalb eines Zeitfensters vor oder nach dem Stichtag, wertmäßige Fort- oder Rückrechnung | Ordnungsgemäße Fortschreibung der Werte bis zum Stichtag |
| Permanente Inventur | § 241 Abs. 2 HGB | Bestand ergibt sich aus der Lagerbuchführung, jeder Artikel wird mindestens einmal im Geschäftsjahr körperlich gezählt | Zuverlässige Lagerbuchführung mit Zu- und Abgängen, dokumentierte Zählungen |
| Stichprobeninventur | § 241 Abs. 1 HGB | Hochrechnung des Gesamtbestands aus einer statistisch gezogenen Stichprobe | Anerkannte mathematisch-statistische Methode, belastbare Lagerbuchführung, Abstimmung mit Abschlussprüfung |
| Einlagerungsinventur | Ausprägung der permanenten Inventur | Zählung beim Einlagern in automatischen Lagern | Geschlossenes, systemgesteuertes Lager |
Die Wahl des Verfahrens ist keine reine Organisationsfrage. Sie setzt eine Lagerbuchführung voraus, die Zugänge, Abgänge und Umlagerungen vollständig und zeitnah erfasst. Wo diese Basis fehlt, scheitern Vereinfachungsverfahren früher oder später an der Prüfung. Ergänzend sind die Anforderungen der GoBD an Nachvollziehbarkeit und Unveränderbarkeit der Aufzeichnungen zu beachten, insbesondere wenn Zähldaten digital erfasst werden.
Die Entscheidung im Praxisbeispiel: permanente Inventur mit Zählzyklen
Nach einer Analyse der Bestandsstruktur entschied sich die Geschäftsführung für die permanente Inventur. Eine Stichprobeninventur wurde ebenfalls geprüft, aber zunächst zurückgestellt, weil die Qualität der Lagerbuchführung dafür noch nicht ausreichte. Diese Reihenfolge ist in der Praxis häufig sinnvoll: Erst wird der Buchbestand verlässlich, dann lohnt sich die statistische Hochrechnung.
ABC-Klassifizierung als Taktgeber
Grundlage der Zählplanung war eine ABC-Analyse nach Lagerwert und eine ergänzende XYZ-Betrachtung nach Bewegungshäufigkeit. Daraus ergaben sich unterschiedliche Zählzyklen:
- A-Artikel mit hohem Wertanteil: Zählung viermal im Jahr.
- B-Artikel: Zählung zweimal im Jahr.
- C-Artikel mit geringem Wertanteil: Zählung einmal im Jahr, verteilt auf ruhige Wochen.
- Artikel mit Nullbestand: Zählung beim Erreichen des Nullbestands, weil die Kontrolle hier besonders wenig Aufwand verursacht.
Die gesetzliche Mindestanforderung, jeden Artikel einmal jährlich körperlich aufzunehmen, wurde damit erfüllt und für die wertintensiven Positionen deutlich übertroffen. Gleichzeitig verteilte sich der Zählaufwand auf das ganze Jahr, sodass keine Betriebsunterbrechung mehr nötig war.
Zählung in den Tagesablauf integriert
Gezählt wurde in festen Zeitfenstern am frühen Morgen, bevor die Kommissionierung anlief. Pro Tag wurden zwei bis drei Regalgassen bearbeitet. Für die Dauer der Zählung wurden die betroffenen Lagerplätze im Warenwirtschaftssystem gesperrt, damit keine Buchungen während der Zählung den Abgleich verfälschten. Diese Sperrlogik ist einer der häufigsten Schwachpunkte in Projekten, weil sie technische Anpassungen im System erfordert.
Vorbereitung: Stammdaten, Lagerplätze und Verpackungseinheiten
Die Erfahrung aus dem Beispiel bestätigt eine Regel, die für fast jedes Bestandsprojekt gilt: Der größte Teil des Erfolgs entsteht vor der ersten Zählung. Das Projektteam investierte rund drei Monate in Vorarbeiten, bevor der erste Zählzyklus startete.
Lagerplatzstruktur bereinigen
Viele Artikel lagen an mehreren Stellen, teils ohne Platzzuordnung im System. Das Team führte eine eindeutige Lagerplatzlogik ein, beschriftete alle Fächer mit Barcodes und legte fest, dass jeder Artikel einen Hauptlagerplatz und höchstens einen definierten Nachschubplatz besitzt. Ware ohne Lagerplatz durfte nicht mehr eingelagert werden.
Mengeneinheiten vereinheitlichen
Ein erheblicher Teil der historischen Differenzen ging auf Verwechslungen zwischen Stück, Packung und Karton zurück. Das Unternehmen legte für jeden Artikel eine Lagermengeneinheit fest und hinterlegte Umrechnungsfaktoren im System. Auf den Zähllisten und Handscannern wurde ausschließlich diese Einheit angezeigt.
Zählmittel und Schulung
Statt Papierlisten kamen mobile Datenerfassungsgeräte zum Einsatz. Die Zählkraft scannte den Lagerplatz, dann den Artikel, und erfasste die Menge. Der Buchbestand wurde bewusst nicht angezeigt, um eine Bestätigungsneigung beim Zählen zu vermeiden. Zählkräfte wurden in kurzen Einheiten geschult, mit Übungszählungen an typischen Problemartikeln wie Schrauben in Großpackungen oder Meterware.
Wer bei der Zählung den Sollbestand sieht, zählt ihn häufig auch. Eine Blindzählung ist deshalb kein Misstrauen gegenüber Mitarbeitenden, sondern eine methodische Grundvoraussetzung.
Inventurdifferenzen systematisch klären
Der zweite zentrale Hebel betraf den Umgang mit Abweichungen. Früher wurden Inventurdifferenzen pauschal ausgebucht. Im neuen Prozess durchlief jede Differenz oberhalb einer definierten Toleranz einen festen Klärungsweg.
Der Klärungsweg Schritt für Schritt
- Automatische Kennzeichnung: Das System markiert jede Abweichung, die eine artikelbezogene Toleranzgrenze nach Menge oder Wert überschreitet.
- Nachzählung: Eine zweite Person zählt den Lagerplatz erneut, ohne Kenntnis der ersten Zählung.
- Belegprüfung: Bestätigt sich die Differenz, prüft die Lagerleitung offene Wareneingänge, nicht gebuchte Entnahmen, Retouren und Umlagerungen der letzten Wochen.
- Suchlauf: Bei Fehlmengen wird gezielt an benachbarten Plätzen und an bekannten Ausweichflächen gesucht.
- Ursachenkategorie: Jede geklärte oder nicht geklärte Differenz erhält eine Ursachenkategorie, etwa Einlagerungsfehler, Kommissionierfehler, Mengeneinheit, Schwund oder Systemfehler.
- Freigabe und Korrekturbuchung: Die Korrektur wird mit Begründung gebucht und nach einem Vier-Augen-Prinzip freigegeben, abgestuft nach Wertgrenzen.
Ursachen statt Symptome
Die Auswertung der Ursachenkategorien nach einigen Monaten zeigte ein klares Muster: Der überwiegende Teil der Abweichungen ging nicht auf Schwund zurück, sondern auf Prozessfehler beim Wareneingang und bei Teilentnahmen aus Großpackungen. Daraus leitete das Unternehmen konkrete Maßnahmen ab, unter anderem eine Wareneingangskontrolle mit Mengenprüfung bei Kleinteilen und eine verbindliche Buchung von Anbruchpackungen.
Dieser Zusammenhang ist der eigentliche Mehrwert einer gut organisierten permanenten Inventur. Sie misst nicht nur Bestände, sie liefert laufend Hinweise darauf, wo Prozesse im Lager nicht stabil laufen.
Ergebnisse und Kennzahlen im Beispielunternehmen
Nach dem ersten vollständigen Geschäftsjahr mit permanenter Inventur ließ sich die Wirkung anhand weniger Kennzahlen bewerten. Die folgenden Werte sind als Größenordnungen eines typischen Projektverlaufs zu verstehen, nicht als allgemeingültige Benchmarks.
| Kennzahl | Vorher | Nachher (Beispielwerte) |
|---|---|---|
| Betriebsunterbrechung zum Jahresende | zwei Arbeitstage | keine |
| Zählstunden pro Jahr | konzentriert auf zwei Tage, viele Hilfskräfte | über das Jahr verteilt, kleines geschultes Team |
| Artikel mit Bestandsabweichung bei Zählung | deutlich zweistelliger Prozentsatz | einstelliger Prozentsatz |
| Durchlaufzeit Differenzklärung | mehrere Wochen | wenige Tage |
| Nacharbeit Buchhaltung im Januar | mehrere Personentage | deutlich reduziert |
Wichtiger als jede einzelne Zahl war ein qualitativer Effekt: Disposition und Vertrieb vertrauten dem Buchbestand wieder. Fehlmengen bei Kundenaufträgen gingen zurück, und Sicherheitsbestände konnten bei einigen Artikelgruppen vorsichtig reduziert werden.
Kennzahlen für das laufende Monitoring
- Bestandsgenauigkeit: Anteil der gezählten Lagerplätze ohne Abweichung oberhalb der Toleranz.
- Wertmäßige Inventurdifferenz: Saldo der Korrekturbuchungen im Verhältnis zum durchschnittlichen Lagerwert.
- Zählplanerfüllung: Anteil der im Monat planmäßig gezählten Artikel.
- Klärungsquote: Anteil der Differenzen mit eindeutig zugeordneter Ursache.
Organisation und Verantwortlichkeiten
Ein häufig unterschätzter Erfolgsfaktor ist die klare Zuordnung von Rollen. Im Beispielunternehmen übernahm ein kleines, festes Inventurteam aus drei Lagermitarbeitenden die Zählungen, statt wechselnde Hilfskräfte einzusetzen. Die Lagerleitung verantwortete den Zählplan und die Klärung der Differenzen, das Controlling die monatliche Auswertung und die Abstimmung mit der Buchhaltung. Die kaufmännische Leitung gab Korrekturbuchungen oberhalb festgelegter Wertgrenzen frei.
Diese Aufteilung trennt Durchführung, Klärung und Freigabe. Sie entspricht damit dem Grundgedanken eines internen Kontrollsystems und erleichtert die Prüfung durch Dritte. Gleichzeitig entsteht Routine: Ein festes Team erkennt Auffälligkeiten an Lagerplätzen schneller, kennt die Problemartikel und zählt nachweislich genauer als Personal, das nur einmal im Jahr eingesetzt wird.
Stolperfallen beim Umstieg
Das Projekt verlief nicht ohne Rückschläge. Einige Fehler treten in vergleichbaren Vorhaben immer wieder auf und lassen sich mit etwas Planung vermeiden.
- Unzureichende Lagerbuchführung: Werden Entnahmen nicht zeitnah gebucht, ist die permanente Inventur formal angreifbar und praktisch wertlos.
- Fehlende Sperrlogik: Buchungen während der Zählung erzeugen Scheindifferenzen, die Vertrauen in das neue Verfahren zerstören.
- Zählplan ohne Verbindlichkeit: Wenn Zählungen im Tagesgeschäft regelmäßig verschoben werden, ist am Jahresende nicht jeder Artikel erfasst.
- Keine Abstimmung mit der Abschlussprüfung: Verfahren, Dokumentation und Toleranzen sollten früh mit Steuerberatung und Prüfer besprochen werden.
- Dokumentationslücken: Zählprotokolle, Nachzählungen und Korrekturbuchungen müssen GoBD-konform aufbewahrt und nachvollziehbar sein.
- Sonderbestände vergessen: Konsignationsware, Ware bei Dritten, Ware in Transit und Kundeneigentum im eigenen Lager brauchen eigene Regeln.
Schritt-für-Schritt-Vorgehen für den eigenen Betrieb
Aus dem Praxisbeispiel lässt sich ein allgemeines Vorgehen ableiten, das sich auf Handel, Fertigung und Ersatzteillager übertragen lässt.
- Bestandsaufnahme der Ausgangslage: Inventurdifferenzen der letzten Jahre, Zählaufwand, Stillstandszeiten und bekannte Problemartikel erfassen.
- Lagerbuchführung bewerten: Prüfen, ob alle Bewegungen zeitnah und vollständig gebucht werden und ob das System Lagerplätze sperren kann.
- Verfahren auswählen: Permanente Inventur, verlegte Stichtagsinventur oder Stichprobeninventur anhand der Datenqualität und Lagerstruktur festlegen.
- Abstimmung mit Steuerberatung und Abschlussprüfung: Verfahren, Toleranzen und Dokumentation vorab klären.
- Stammdaten und Lagerplätze bereinigen: Eindeutige Plätze, Mengeneinheiten und Barcodes einführen.
- Zählplan erstellen: Zyklen nach ABC- und XYZ-Logik definieren und in den Arbeitsplan des Lagers integrieren.
- Klärungsprozess für Differenzen definieren: Toleranzen, Nachzählung, Ursachenkategorien und Freigabestufen festlegen.
- Pilotbereich starten: Mit einer Regalzone beginnen, Erfahrungen auswerten und den Prozess anpassen.
- Ausrollen und überwachen: Kennzahlen monatlich auswerten und die Ursachenanalyse in Prozessverbesserungen übersetzen.
Checkliste: Inventurprozess optimieren
- Ist das gewählte Inventurverfahren mit § 240 und § 241 HGB vereinbar und mit der Abschlussprüfung abgestimmt?
- Werden alle Zu- und Abgänge zeitnah, vollständig und nachvollziehbar gebucht?
- Hat jeder Artikel einen eindeutigen Lagerplatz und eine eindeutige Lagermengeneinheit?
- Kann das Warenwirtschaftssystem Lagerplätze während der Zählung sperren?
- Wird blind gezählt, also ohne Anzeige des Buchbestands?
- Gibt es artikelbezogene Toleranzgrenzen und eine verbindliche Nachzählung?
- Werden Differenzen nach Ursachen kategorisiert und regelmäßig ausgewertet?
- Sind Freigaben für Korrekturbuchungen nach Wertgrenzen geregelt?
- Werden Zählprotokolle GoBD-konform archiviert?
- Sind Sonderbestände wie Konsignationsware und Ware bei Dritten erfasst?
Fazit
Den Inventurprozess optimieren heißt in erster Linie, die Inventur aus der Rolle eines lästigen Jahresereignisses zu lösen und sie als laufendes Instrument der Bestandsqualität zu verstehen. Das Praxisbeispiel zeigt, dass der Wechsel zur permanenten Inventur nicht nur Stillstand und Zählaufwand reduziert, sondern vor allem Transparenz über die Ursachen von Bestandsfehlern schafft. Voraussetzung ist eine verlässliche Lagerbuchführung, saubere Stammdaten und ein verbindlicher Klärungsprozess. Wer diese Grundlagen schafft, kann später auch über eine Stichprobeninventur nachdenken und den Aufwand weiter senken.
FAQ
Muss bei der permanenten Inventur jeder Artikel gezählt werden?
Ja. Auch bei der permanenten Inventur ist jeder Vermögensgegenstand mindestens einmal im Geschäftsjahr körperlich aufzunehmen. Der Bestand zum Stichtag ergibt sich dann aus der Lagerbuchführung.
Wann lohnt sich die Stichprobeninventur?
Sie lohnt sich bei großen, homogenen Beständen und einer sehr zuverlässigen Lagerbuchführung. Das Verfahren muss auf einer anerkannten mathematisch-statistischen Methode beruhen und sollte vorab mit der Abschlussprüfung abgestimmt werden.
Was ist eine Blindzählung?
Bei einer Blindzählung sieht die Zählkraft den Buchbestand nicht. So wird verhindert, dass der erwartete Wert unbewusst bestätigt wird, und die Zählergebnisse werden aussagekräftiger.
Wie hoch dürfen Inventurdifferenzen sein?
Eine feste gesetzliche Grenze gibt es nicht. Unternehmen sollten artikelbezogene Toleranzen nach Menge und Wert festlegen und jede Überschreitung nachzählen und begründen.
Welche Rolle spielen die GoBD bei der Inventur?
Werden Zähldaten digital erfasst, müssen die Aufzeichnungen nachvollziehbar, vollständig und gegen nachträgliche unprotokollierte Änderungen geschützt sein. Zählprotokolle und Korrekturbuchungen gehören zu den aufbewahrungspflichtigen Unterlagen.